Advierten que la suba de tasas impactará en el crédito y la actividad: en julio cayó el financiamiento con tarjeta

La suba de tasas surgida del escenario financiero de las últimas semanas encarecerá el crédito para familias y empresas y, como consecuencia de ello, impactará sobre la actividad económica. El desarme de las Lefi dejó un piso de tasas más elevado cuyas consecuencias no tendrán alcance únicamente en los mercados sino que también afectarán a la economía real.
“Sería un error pensar que esta volatilidad (de las tasas de interés) no tendrá efectos reales sobre la economía y que permanecerá aislada dentro del mundo financiero”, señaló un informe de Empiria Consultores. En ese sentido, afirmó que “este nivel de tasas reales no es solo un problema para el sistema financiero y de financiamiento para el Tesoro, sino que también repercutirá negativamente sobre una economía real que ya mostraba indicios de enfriamiento”.
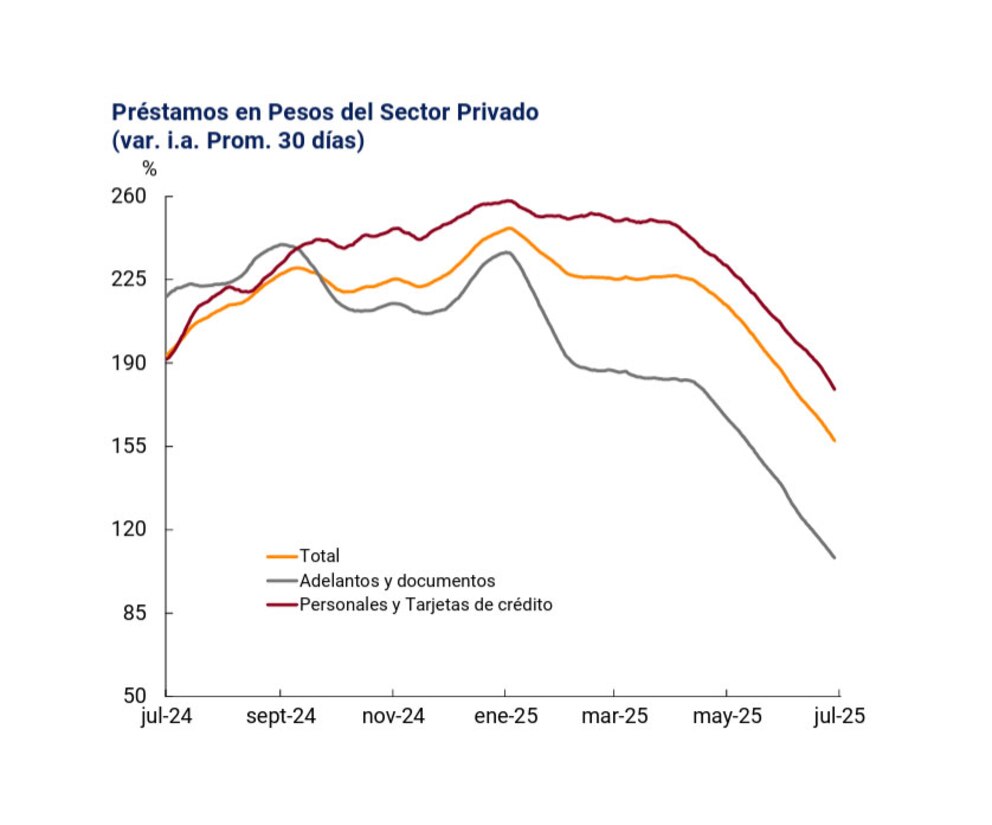
Los datos oficiales publicados por el BCRA sobre el nivel de financiamiento de julio apuntan en esa dirección. Hasta el día 23, el crédito al sector privado en promedio creció un 1,5%, con una inflación que se proyecta algo superior para el mes en curso.

Pero el dato más llamativo es el stock de financiamiento con tarjeta de crédito, que muestra una caída del 3,2% en julio, en valores nominales. El dato concuerda con los informes que hablan de una merma paulatina en el consumo y sugiere que los ingresos del aguinaldo se usaron para cancelar los resúmenes, ya que las tasas de revolving suelen ser elevadas.
El estancamiento del crédito en julio se completa con otras líneas como descuento de documentos (1,2%), personales (2,8%), prendarios (1,6%) y adelantos (4,7%), todas cifras que muestran desaceleración en relación con los meses anteriores.
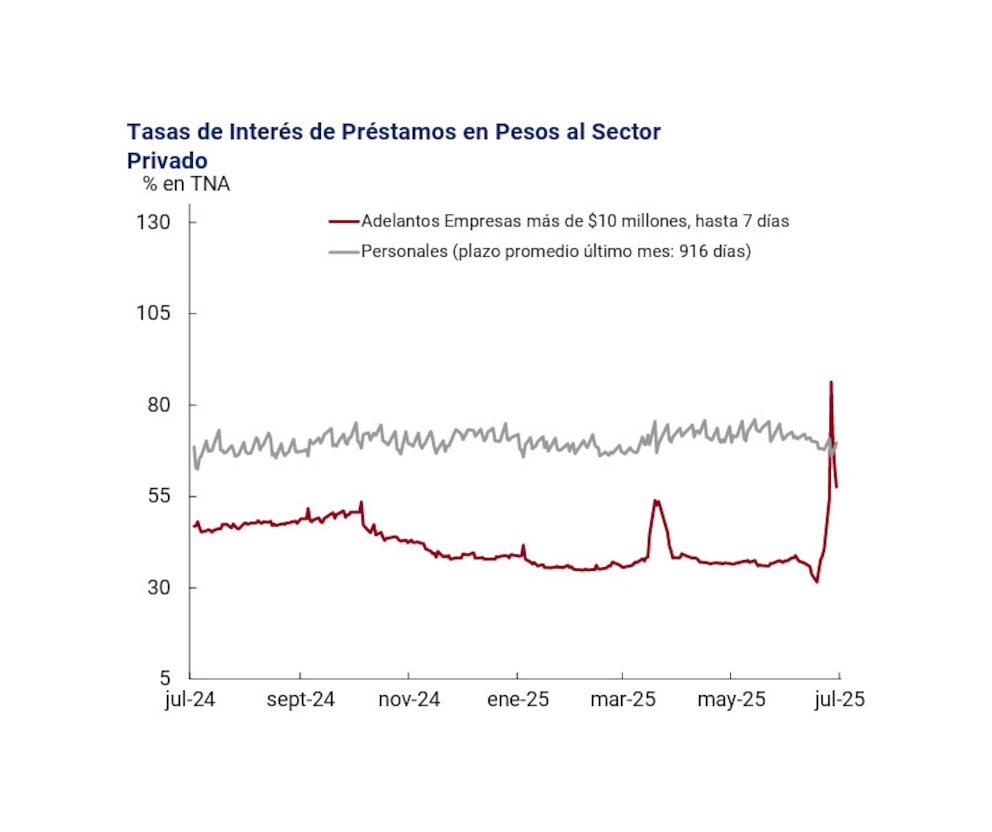
Las tasas más elevadas no hacen más que agudizar la situación. La de adelantos en cuenta corriente, el método más sencillo de financiamiento para las empresas, era de casi 90% la semana pasada. La normalización de la salida de las Lefi tendrá costos. “Hay indicios de que el sistema se está estabilizando aunque con tasas superiores a las anteriores”, señala Empiria.

El informe de la consultora dirigida por Hernán Lacunza explica que la suba del costo del financiamiento para las empresas “es el resultado directo” del nuevo esquema: “Si los bancos pueden obtener mayor retorno con activos de menor plazo y riesgo, las empresas se enfrentarán a un fondeo más caro. Si bien en mayo el ratio de irregularidad no estaba todavía en niveles críticos para las empresas, sí lo estaba para las familias para las cuales habría que retrotraerse hasta 2021 para ver niveles mora similares”.
Según los últimos datos oficiales disponibles, la irregularidad en el stock total de préstamos al sector privado creció del 1,8% al 2,6% entre junio de 2024 y mayo de 2025. Dentro de ese escenario, se destacó el crecimiento de la morosidad en el financiamiento con tarjetas de crédito, que en el plazo de un año se duplicó, ya que pasó del 1,9% al 3,8%. También creció el porcentaje de préstamos en situación irregular en el caso de los créditos personales, que creció del 4,1% al 5,6%, confirmando que las líneas orientadas al consumo han registrado un alza en los incumplimientos.

En la consultora Invecq también advierten que parte de la suerte de las tasas se jugará hoy en la licitación del Tesoro. “Los bancos probablemente van a exigir tasas altas, y será una decisión del Tesoro cuánto convalidar y cuántos pesos deja sin renovar con el fin de expandir la liquidez”, apuntó un informe de esa consultora, que considera que “la tasa actual está aún desarbitrada del escenario macroeconómico”, por lo que debería bajar.
Por otra parte, ese movimiento irregular de las tasas trae dudas acerca de la posición del BCRA sobre la posibilidad de que el rendimiento del dinero sea fijado en forma estricta por el mercado. Para Empiria, “esta volatilidad reciente muestra también un límite estructural a la pretensión de ‘tasa endógena’ definida por el mercado con un Banco Central exclusivamente concentrado en metas de cantidad de dinero, al menos con un mercado de capitales poco profundo y una transición aún no terminada desde el descalabro monetario de hace 20 meses hacia la normalidad”.


CIERRE BANCARIO POR CINCO DÍAS: cuándo será y por qué no abrirá ningún banco del país
ECONOMÍA29/10/2026
Golpe al bolsillo en noviembre: todos los aumentos que llegan y cuánto habrá que pagar
ECONOMÍA28/10/2026
DEVALUACIÓN EN BRASIL: DURÍSIMO GOLPE PARA LA COSTA ATLÁNTICA Y ALERTA POR EL VERANO 2027
ECONOMÍA27/10/2026


SORPRESA CON LA REFORMA LABORAL: EL GOBIERNO POSTERGÓ EL FAL Y DUPLICÓ UN PLAZO CLAVE
ECONOMÍA20/10/2026
Alerta por el empleo: casi ninguna empresa planea contratar y dos sectores anticipan nuevos recortes
ECONOMÍA19/10/2026

Escándalo en Brasil: Flávio Bolsonaro desconoce el triunfo de Lula y amenaza con anular las elecciones
MUNDO26/10/2026
El papa León XIV confirmó su viaje a la Argentina y habrá nuevos feriados: qué días no se trabaja
POLÍTICA27/10/2026
Golpe al bolsillo en noviembre: todos los aumentos que llegan y cuánto habrá que pagar
ECONOMÍA28/10/2026

CIERRE BANCARIO POR CINCO DÍAS: cuándo será y por qué no abrirá ningún banco del país
ECONOMÍA29/10/2026
Cristiano Ronaldo le ganó a Messi en la votación por el mejor Balón de Oro de todos los tiempos: cuánto costaba votar y cómo quedaron las posiciones
DEPORTES29/10/2026

¿Los argentinos volvieron a confiar en el peso? El dato sorpresa del Banco Central que entusiasma a Milei
ECONOMÍA30/10/2026