La regulación de las apuestas online no avanza: ¿pesa más el lobby o la recaudación?
ECONOMÍA09/10/2026A diferencia de lo que sucede en Brasil, las restricciones al juego se siguen demorando en Argentina.
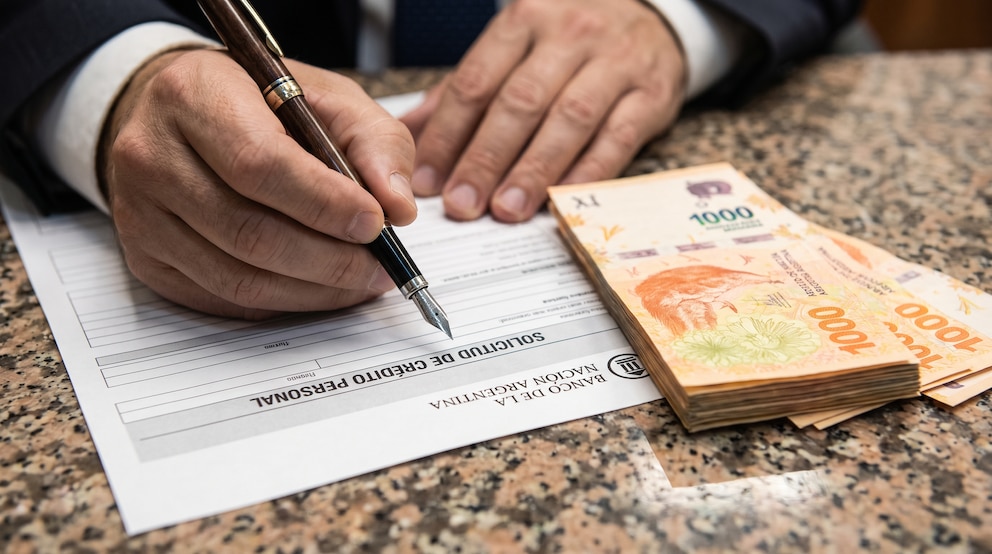
Con la morosidad de las familias en niveles elevados, evaluar bien un préstamo antes de contratarlo se volvió clave para evitar caer en mora y no pagar de más. En este contexto, el BCRA difundió una serie de recomendaciones para comparar créditos y conocer desde el inicio cuánto se terminará pagando realmente.
"Un préstamo personal es un crédito de dinero que implica el compromiso de devolverlo en cuotas bajo ciertas condiciones. Antes de contratarlo, es clave comparar opciones y entender todos los costos", remarcó la autoridad monetaria. Las advertencias llegan en medio del debate por el endeudamiento de los hogares y luego de que el Gobierno sostuviera que la morosidad y las eventuales refinanciaciones corresponden a relaciones entre privados.
El primer paso es comparar las tasas ofrecidas por diferentes bancos y entidades financieras. La tasa puede ser fija —permanece sin cambios durante todo el préstamo— o variable, cuando puede modificarse según la referencia establecida en el contrato.
Sin embargo, quedarse solo con ese porcentaje puede llevar a una comparación incompleta. Antes de aceptar una oferta conviene saber bajo qué condiciones puede modificarse la tasa y cuánto terminará representando sobre el monto originalmente solicitado.
Para el BCRA, uno de los indicadores más importantes es el Costo Financiero Total (CFT), ya que incorpora no solamente los intereses, sino también comisiones, seguros y otros cargos asociados al financiamiento. En términos prácticos, permite acercarse mucho más al costo real del crédito.
Antes de contratar, los principales puntos a revisar son:
El plazo de devolución también puede cambiar de manera significativa el costo final. Extender la cantidad de cuotas suele reducir el pago mensual, pero puede incrementar el dinero total desembolsado hasta cancelar la deuda.
Por eso, además de preguntarse si la cuota inicial entra en el presupuesto, conviene evaluar durante cuánto tiempo habrá que sostenerla y cuál será el costo final. También es importante evitar proyectar ingresos futuros demasiado optimistas o asumir que la Inflación necesariamente reducirá el peso de las cuotas.
Otro punto central es conocer qué cargos puede aplicar la entidad y qué sucede ante un atraso. El contrato debe especificar las tasas, comisiones, mecanismos de pago y consecuencias derivadas del incumplimiento de una cuota. Además, existen determinadas comisiones que las entidades no pueden cobrar, entre ellas algunas vinculadas con la cancelación anticipada.
El BCRA recomienda leer todas las cláusulas y conservar una copia del contrato. Una vez firmado, el cliente queda sujeto a los derechos y obligaciones allí establecidos, por lo que resulta clave despejar cualquier duda antes de asumir la deuda.
El economista Amilcar Collante desarrolló un simulador online gratuito que permite comparar el CFT de un préstamo con la inflación proyectada y calcular qué porcentaje de los ingresos familiares será absorbido por las cuotas.
La herramienta también incorpora escenarios de estrés para estimar qué ocurriría si los ingresos no aumentan como esperaba el tomador del crédito. Collante advierte especialmente sobre los préstamos de consumo de corto plazo y recomienda no sobreestimar futuros aumentos salariales ni asumir que la inflación licuará automáticamente las cuotas.
Una entidad puede rechazar una solicitud por considerar insuficientes los ingresos, encontrar inconsistencias en la documentación o detectar antecedentes negativos en la Central de Deudores del BCRA. Allí, ingresando el CUIT o CUIL, es posible consultar las deudas registradas, las entidades que las informaron, los montos y la situación crediticia asignada.
Si aparece información incorrecta, el reclamo debe presentarse ante la entidad que reportó la deuda para solicitar su actualización. Conocer esa situación antes de solicitar un nuevo préstamo puede evitar rechazos y también permite evaluar con mayor precisión si sumar otra cuota al presupuesto resulta sostenible.